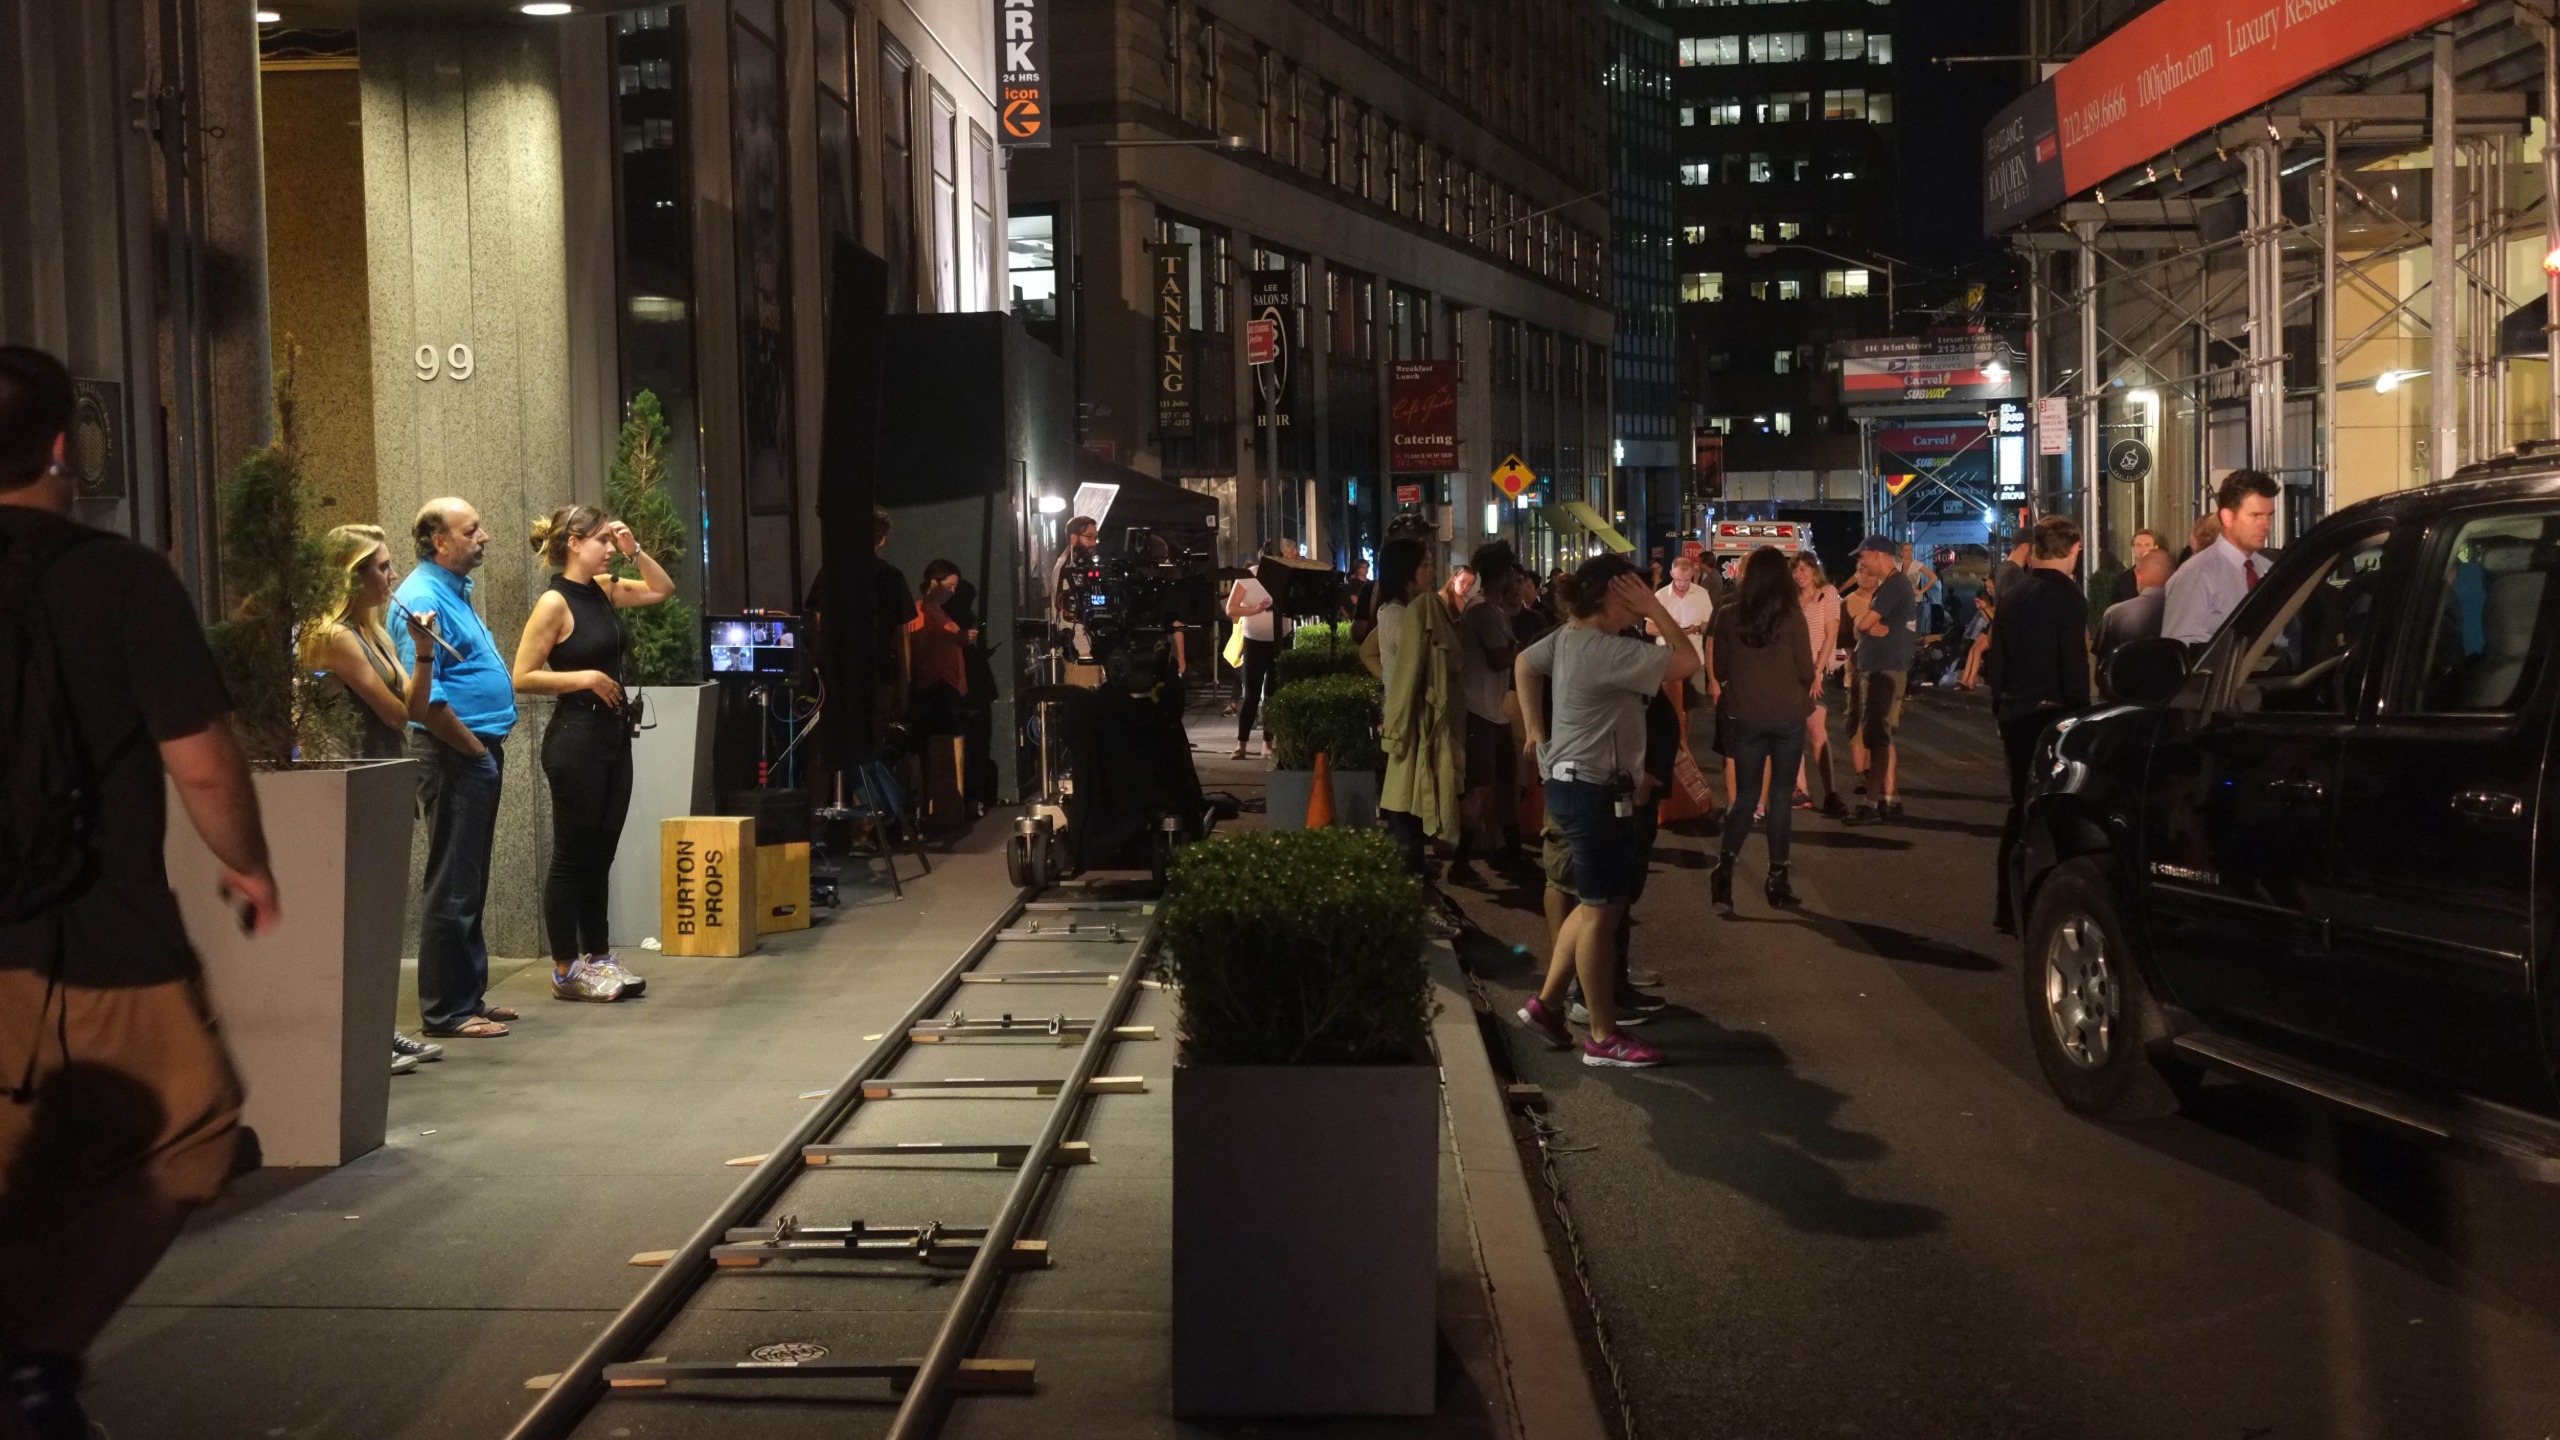
En una producción todo puede salir mal. Una cámara se cae de un trípode, un técnico se lastima moviendo una luz, alguien choca el carro de la producción o se daña el piso de la casa donde se filmó. En un rodaje pequeño, un solo accidente puede costar más que todo el presupuesto. Para eso existen los seguros de producción, una herramienta que en el Caribe todavía se usa poco y que cada vez más clientes exigen.
Esta guía es una introducción. Las coberturas y los precios varían mucho según la aseguradora y el país, así que siempre conviene hablar con un corredor de seguros con experiencia en producción.
Los seguros más comunes
- Responsabilidad civil general. Cubre los daños a terceros: una persona que se lesiona en el set o un daño en la propiedad de otro. Es el que más piden las locaciones, los ayuntamientos y las marcas.
- Equipo. Cubre el robo, la pérdida o el daño de cámaras, lentes, luces y demás equipo, sea propio o alquilado. Muchas casas de alquiler lo exigen.
- Accidentes personales. Cubre al equipo técnico y al elenco si sufren una lesión durante el trabajo.
- Daños a la locación. A veces incluido en la responsabilidad civil, cubre los daños al lugar donde se filma.
- Vehículos. Si usas carros, camiones o generadores, revisa que estén cubiertos para uso en producción.
- Material filmado. En algunos mercados existe una cobertura para el costo de volver a filmar si el material se pierde o se daña.
- Errores y omisiones. En películas y documentales que van a distribución, cubre reclamos por uso de música, imágenes, marcas o difamación. Muchas plataformas y distribuidores lo exigen.
Cuándo lo necesitas
- Cuando un cliente o una agencia lo pide en el contrato.
- Cuando alquilas equipo caro.
- Cuando filmas en una locación privada o en un espacio público que exige permiso.
- Cuando hay escenas de riesgo: autos, agua, alturas, animales o efectos especiales.
- Cuando tu película o documental va a distribución.
Qué preguntar a la aseguradora
- ¿Qué cubre exactamente y qué excluye?
- ¿Cuál es el deducible, la parte del daño que pagas tú?
- ¿Cubre equipo alquilado y equipo propio?
- ¿Cubre filmaciones en otros países?
- ¿Es una póliza por proyecto o anual?
- ¿Puede emitir un certificado a nombre del cliente o de la locación? Muchos lo piden como "asegurado adicional".
Póliza por proyecto o anual
Si filmas pocas veces al año, una póliza por proyecto puede ser suficiente. Si produces de forma constante, una póliza anual suele salir más barata a la larga y te permite responder rápido cuando un cliente pide el certificado.
Cómo incluirlo en el presupuesto
El seguro es un costo de producción, igual que el alquiler de equipo o el catering. Inclúyelo como una línea del presupuesto y explícale al cliente por qué está ahí. Para una marca, saber que la producción está asegurada es una garantía, no un gasto extra.
Además del seguro
El seguro no sustituye la prevención. Un plan de seguridad para cada día de rodaje, un botiquín, extintores cerca de las luces y los generadores, rutas de salida claras y una persona responsable de la seguridad reducen los accidentes antes de que haya que reclamar algo.
La oportunidad
Las productoras dominicanas que quieren trabajar para clientes internacionales, plataformas o coproducciones van a encontrar que el seguro es parte del paquete. Tener una relación con una aseguradora y saber explicar qué cubre tu póliza es una señal de profesionalismo que abre puertas.